


家庭治理 · 欄目 第六篇
副標題:一份讓家庭滴水不漏的財務秩序自檢清單
寫在前面
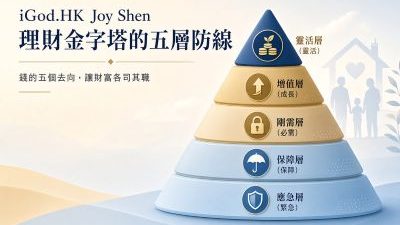
上一篇我們聊了「理財金字塔五層防線:看看你家的財務破口,堵住了幾個?」。
那一篇我們立下了一個核心共識:風險不看人品,時間也不講感情。我們做資產配置,唯一的目的,就是要在晴天的時候,用絕對冰冷的制度,提前把所有可能和必然的洞死死堵住,讓家庭滴水不漏。
這一篇,我們直接落地執行,為你的家庭做一次徹底的財務秩序大體檢。
十二年財富管理經驗中,我見過太多外表光鮮的中產和高淨值家庭。他們不是賺得不夠多,而是家裡的資產防線千瘡百孔,財富在日夜不停地從裂縫中慢性流失。
以下這 13 個財務破口,任何一個裂開,都足以讓一個家庭倒退十年。
請翻開你家的資產帳本,對照這份清單,冷靜地清算一下:你家,到底堵住了幾個?
一、 13個財務破口:金字塔層級自檢(從塔基到塔尖)
家庭治理的鐵律是:優先順序,絕不能顛倒。我們按照理財金字塔由下至上的安全防線,分層定性你的資產漏洞:
- 🚨第一層:應急層(維持生命線)
- 【破口 1】失業收入中斷 ── 沒有應急金,一場失業就斷流。
- 🛡️第二層:保障層(守住底線)
- 【破口 2】重病 ── 一場大病,掏空積蓄。
- 【破口 3】意外 ── 突發傷殘,房貸誰還。
- 【破口 4】生活無法自理 ── 長期護理,拖垮全家。
- 【破口 5】死得太早 ── 家庭支柱走了,家人怎麼辦。
- 🏦第三層:剛需層(時間鎖定)
- 【破口 6】子女教育中斷 ── 孩子18歲上不了大學。
- 【破口 7】自己養老不足 ── 60歲退休,錢不夠花。
- 📈第四層:增值層(閒錢生錢)
- 【破口 8】婚姻失敗 ── 資產被分割。
- 【破口 9】子女婚姻財產防護 ── 女婿或媳婦分走一半。
- 【破口 10】生意失敗 ── 債務糾紛,個人資產被清算。
- 【破口 11】敗家 ── 消費上癮,錢花光。
- 【破口 12】通脹蠶食 ── 錢放銀行,購買力縮水。
- 🎯第五層:投機層(追求更好)
- 【破口 13】情緒消耗 / 卓越透支 ── 被氣出病,身體垮了。
二、 縱向清算:按人生階段透視破口
除了金字塔結構,我們更要看清「時間的刻度」。在人生的不同階段,這些破口正埋伏在你的必經之路上:
【 青年期 】 ──➡️ 失業收入中斷(防線脆弱,急需第一筆防禦資產)
│
【 中年期 】 ──➡️ 重病、意外、生活無法自理、死得太早(家庭責任頂峰,天災高發期)
│
【 子女成長期 】──➡️ 子女教育中斷、子女婚姻財產防護(跨代財富傳承的法理交接點)
│
【 事業期 】 ──➡️ 生意失敗、婚姻變故(法理債務風險最大化,重在隔離)
│
【 退休期 】 ──➡️ 自己養老不足、通脹蠶食(時間到期,徹底失去複利搭建的機會)
│
【 貫穿一生 】 ──➡️ 敗家、情緒消耗 / 卓越透支(人性與身體的慢性失血)
三、 每一個破口的自檢問題與解法
1. 失業收入中斷
- 自檢問題: 如果明天被優化,你能撐多久?
- 痛點清單: 40歲被優化,45歲被邊緣化,50歲被退休,身後有家庭重擔,前方找不到職業方向。
- 法理之鎖: 儲蓄分紅險持續現金流。
2. 重病
- 自檢問題: 如果明天查出大病,你能立刻拿出 50 萬現金嗎?
- 痛點清單: 一場大病,幾十萬治療費直接掏空積蓄。最可怕的是收入被迫中斷,而各項支出暴增。
- 法理之鎖: 重疾險 + 高端醫療險。
3. 意外
- 自檢問題: 如果你突然傷殘,每個月雷打不動的房貸誰來還?
- 痛點清單: 突發意外導致傷殘或身故,家庭支柱倒下,房貸、學費、生活費無人承擔,全家防線崩塌。
- 法理之鎖: 意外險 + 定期壽险。
4. 生活無法自理
- 自檢問題: 如果需要長期護理,每月幾萬元的護工和剛性開支,誰出?
- 痛點清單: 長期護理費用是無底洞,一人失能,直接拖垮全家人的生活品質。
- 法理之鎖: 長期護理險、储蓄分红计划、专属商业养老保险。
5. 死得太早
- 自檢問題: 如果你突然走了,家人和孩子能靠剩下的存款撐幾年?
- 痛點清單: 家庭支柱過早離世,收入永久中斷,家人在承受情感打擊的同時面對經濟崩塌。
- 法理之鎖: 儲蓄類終身壽險。
6. 子女教育中斷
- 自檢問題: 如果孩子18歲要上大學,這筆高昂的學費你現在準備好了嗎?
- 痛點清單: 教育金是絕對的剛需,時間一到就必須拿出來,沒有任何彈性和等待的空間。
- 法理之鎖: 儲蓄分紅險(教育金專款專用)。
7. 自己養老不足
- 自檢問題: 如果60歲退休,你手裡的錢夠你體面、有尊嚴地花30年嗎?
- 痛點清單: 社保只能保最底線的基本溫飽,想要維持體面且獨立的老年生活,只能靠自己提前儲備。
- 法理之鎖: 儲蓄分紅險(養老金鎖定)。
8. 婚姻失敗
- 自檢問題: 如果婚姻走到盡頭,你的個人名下資產會被合法分走多少?
- 痛點清單: 婚姻發生變故時,缺乏防護的家族資產會被作為共同財產依法分割,財富面臨斷崖式腰斬。
- 法理之鎖: 保單架構隔離(父母為持有人)。
9. 子女婚姻財產防護
- 自檢問題: 如果未來子女離婚,你辛苦一輩子累積傳承給他們的財富,會被外人分走一半嗎?
- 痛點清單: 父母一輩子的積蓄,極易因為子女的一段短暫婚姻被分割。這件事必須提前在子女還沒對象時安排,等到談婚論嫁再提會極傷兩家感情。
- 法理之鎖: 父母作為保單持有人,子女作為受保人。提前落鎖,架構清晰,不傷感情。
10. 生意失敗
- 自檢問題: 如果生意不幸失敗,你的小家庭和家人的基礎生活資產會被清算嗎?
- 痛點清單: 生意失敗、擔保連帶、官司賠償。創業者如果混淆企業和個人資產,債務會直接蔓延,全家陪葬。
- 法理之鎖: 資產隔離架構 + 保單信託。
11. 敗家
- 自檢問題: 你有沒有冷靜算過,自己和家人一年隨性浪費了多少錢?
- 痛點清單: 缺乏制度約束,導致消費上癮,平時手裡現金根本留不住,2000平方的房子都能被消耗品填滿。
- 法理之鎖: 儲蓄分紅險(前期退保有損失的強制儲蓄機制)。
12. 通脹蠶食
- 自檢問題: 你的錢死死放在銀行裡,真的跑得過通脹的無形蠶食嗎?
- 痛點清單: 現金放在銀行,購買力被逐年蠶食,看似金額沒變,但20年後真實購買力可能只剩下一半。
- 法理之鎖: 儲蓄分紅險複利增長。
13. 情緒消耗 / 卓越透支
- 自檢問題: 你最近一次生氣,身體有沒有拉響警報?你到底有多久沒有好好休息了?
- 痛點清單: 面對孩子青春期、配偶更年期、長期的職場高壓和精神內耗,最後把自己氣出病。前半生拿卓越身體換金錢,後半生要不大出血,要不慢性流血,50歲直接變成空殼。
- 法理之鎖: 重疾險 + 儲蓄分紅險(用資產底氣買下隨時可以停下來休息的權利)。
四、 13個破口與對應的法律之鎖
| 財務破口清單 | 🛠️ 對應的治理之鎖(制度防線) |
| 1. 失業收入中斷 | 儲蓄分紅險持續現金流 |
| 2. 重病 | 重疾險 + 高端醫療險 |
| 3. 意外 | 意外險 + 定期壽險 |
| 4. 生活無法自理 | 長期護理險、储蓄分红计划、专属商业养老保险。 |
| 5. 死得太早 | 儲蓄類終身壽險 |
| 6. 子女教育中斷 | 儲蓄分紅險(教育金專款專用) |
| 7. 自己養老不足 | 儲蓄分紅險(養老金獨立落鎖) |
| 8. 婚姻失敗 | 保單架構法理隔離 |
| 9. 子女婚姻財產防護 | 父母作為持有人,子女作為受保人(提前架構) |
| 10. 生意失敗 | 資產隔離架構 + 保單信託 |
| 11. 敗家 | 儲蓄分紅險(利用前期退保損失約束人性) |
| 12. 通脹蠶食 | 儲蓄分紅險中長期複利增長 |
| 13. 情緒消耗 / 卓越透支 | 重疾險 + 儲蓄分紅險 |
寫在最後
13個財務破口,你家到底堵住了幾個?
如果對照這份清單,你的答案裡只要包含一處「不確定」或「看運氣」,那說明你的家庭防線依然存在著巨大的漏洞。
家庭秩序治理的核心,從來不是看你現在能賺多少,而是看你守住了多少。錢鎖住了,你的家才安全;沒有結構的資產,賺得再多也是替別人暫時保管。
把錢存入保險公司,不是消費,是用冰冷的制度一本萬利地守護全家的尊嚴。
如果你正在思考家庭的財務秩序,歡迎你去「家庭治理」欄目,那裡有更多關於破口、金字塔、被動資產和傳承架構的文章。
| Joy Shen 資深財富架構師 十二年香港財富管理經驗 保險,堵住破口。 方案,重塑秩序。 保單,建立長治久安。 理賠,把確定送到家人手上。 |