


家庭治理欄目 · 第五篇
副標題:錢的五個去向,讓財富在該在的位置各司其職
寫在前面
上一篇我們聊了「教育金和養老金一起規劃,才是家庭治理的最優解」。
這一篇,我們來推進一個更具體、更考驗執行力的問題:
一個家庭源源不斷進帳的收入,究竟要如何分配在理財金字塔中?
十二年財富管理經驗中,我見過不少年薪百萬的高管或企業主,盤點資產時很困惑地問我:
「Joy,我們夫妻倆賺得絕對不少,但這些年下來,總覺得手裡沒攢下什麼大錢,錢到底去哪了?」
答案很簡單:
不是因為你們花得多,是因為你們的資產只有「收入」,沒有「結構」。
身上全都是破口,賺得再多,也是慢性流失。
很多人看到這裡,心裡會犯嘀咕:
「Joy,你說的生病、意外、失業、離婚、債務糾紛……聽起來太晦氣了。我們家家風傳統、人品也沒問題,一輩子老老實實,這些倒楣事怎麼可能發生在我們頭上?」
我想對你說一句最清醒的真心話:
家庭治理的思維,從來不是去當算命先生、去預估那些倒楣事發生的概率。
風險不看人品,時間也不講感情。
我們搭建理財金字塔,唯一的目的,就是要在晴天的時候,用絕對冰冷的制度,提前把所有可能和必然的洞全部堵住,讓家庭在未來的任何風浪下,都能做到滴水不漏。
結構對了,財序穩了,家就不會散。
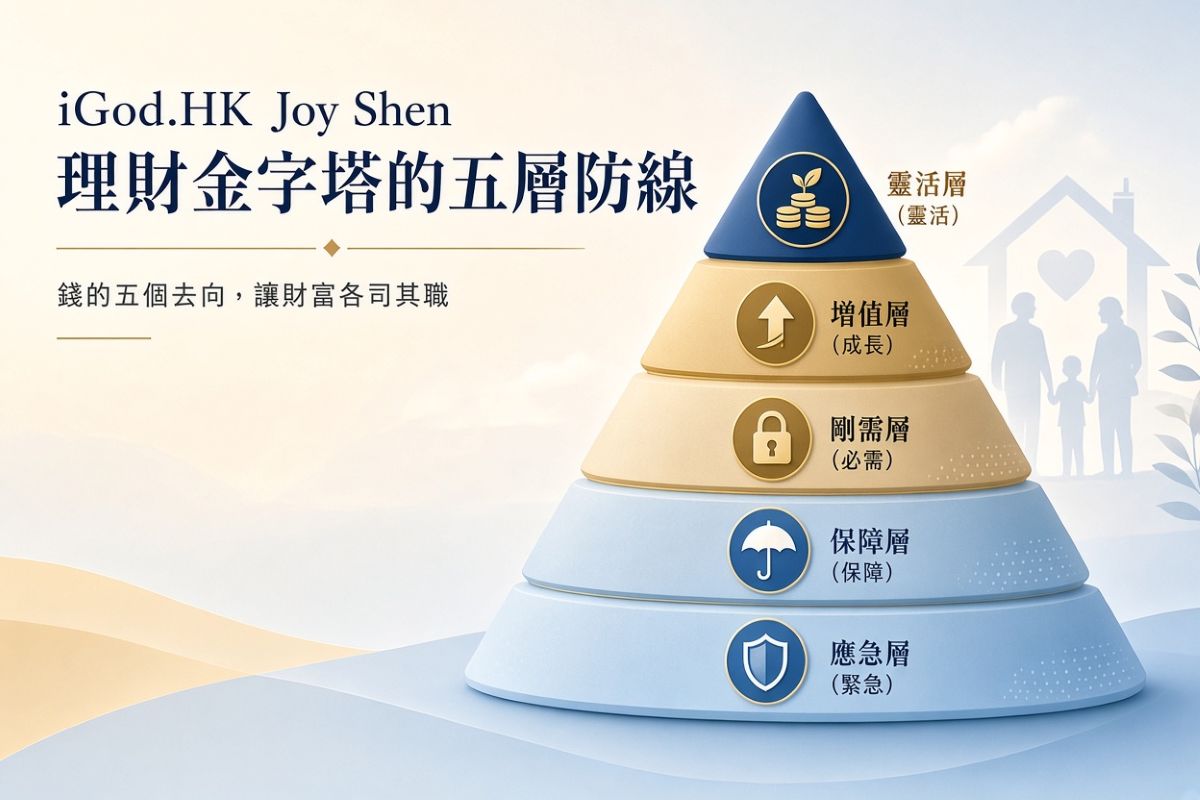
一、理財金字塔的五層結構
在家庭治理的體系裡,理財金字塔不是用來研究怎麼「一夜暴富」的,它是用來重塑財序、安撫焦慮的制度。
這五層結構,由下至上,各自承載著不同的生命防禦任務:
第一層 ── 塔基:應急層
核心任務:先活下來,維持小家庭的生命線
法理性質:隨時會來(極高流動性)
第二層 ── 塔基:保障層
核心任務:守住底線,建立財務防火牆
法理性質:萬一發生(槓桿風險轉移)
第三層 ── 塔基:剛需層
核心任務:專款專用,鎖定兩代人的未來
法理性質:一定會來(時間確定性)
第四層 ── 塔身:增值層
核心任務:讓錢生錢,利用閒錢搏擊增長
法理性質:追求更好(風險資產配置)
第五層 ── 塔尖:投機層
核心任務:用閒錢博弈,虧了不影響家庭
法理性質:純粹博弈(高風險高回報)
二、五層結構深度拆解
第一層 ── 塔基:應急層
死守 6-12 個月開支
核心任務:守住家庭隨時會面臨的短期生命真空線。
治理防線:先活下來。用極高的流動性死守現金,用以防止突然失業或小病小災打亂家庭節奏。
工具清單:現金外匯、貨幣基金、銀行活期存款。
第二層 ── 塔基:保障層
年收入 10% – 20%
核心任務:轉移天災風險,建立財務防火牆。
治理防線:把大病、意外、早逝等極端風險徹底外包給保險公司,確保肉身免受財務摧毀,從容應對無常。
工具清單:高端醫療險、重疾險、高額意外險、定期或終身壽險。
第三層 ── 塔基:剛需層
教育 20% | 養老 20%
核心任務:鎖定 15-20 年後一定需要用到的兩筆剛性開支。
治理防線:鎖死。專款專用。必須放在保險公司,用合約鎖定,不與風險博弈。
工具清單:香港儲蓄分紅保險、終身年金險。
👉 教育金和養老金為什麼一定要存保險公司,請閱讀:家庭治理 · 第三篇《15年後的錢,放在自己手上,才是最大的風險》。
第四層 ── 塔身:增值層
年收入 30%
核心任務:讓錢生錢,同時保持靈活——既能增值,又能隨時提款。
治理防線 1:財富累積
保持相對靈活,隨時能抽調。用以對抗失業真空期或慢性病支出。
- 短期投資工具清單:儲蓄、債券、基金
- 長期投資工具清單:香港儲蓄分紅保險
治理防線 2:資產傳承
- 長期投資工具清單:香港儲蓄分紅保險、信託
⚠️ 普通家庭基本沒有第四層。
必須先完成第一層(應急)、第二層(保障)、第三層(剛需),才會來到第四層。
大部分家庭,一輩子都在第一到第三層之間。
第四層,是給已經完成前三層的家庭準備的。
第五層 ── 塔尖:投機層
年收入 10%
核心任務:用閒錢博弈,虧了不影響家庭。
治理防線:純粹用閒錢博弈,這部分錢虧了,也完全不影響家庭的基本生活秩序。
工具清單:香港投資相連保險、股票、項目投資、藝術品、加密貨幣。
三、秩序鐵律:優先順序,絕不能顛倒
很多家庭之所以焦慮,就是因為把金字塔給倒過來放了:
底層的應急和保障幾乎為零,累積工資去投資和買房,就盲目砸進股市或高槓桿負債買房,結果大環境一變、中年失業一來,整個空中樓閣瞬間坍塌。
這不是在估算倒楣的機率,這是混亂財序帶來的必然代價。
家庭財序自檢:混亂與治理的命運分水嶺
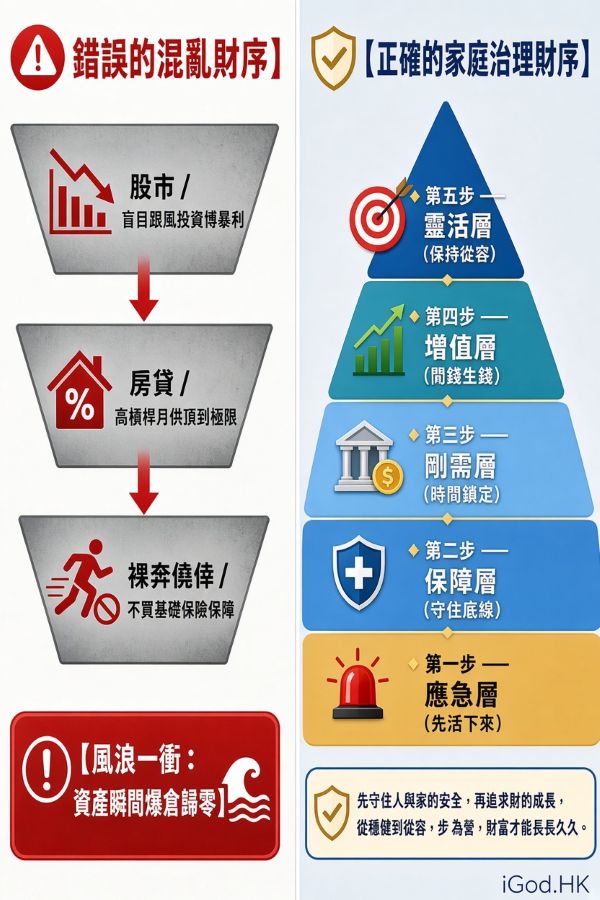
在家庭治理的鐵律裡,順序不能顛倒。我們不妨將以下兩種完全不同的財富路徑放在一起對比,看看你家的建構防線是否井然有条:
錯誤的混亂財序
手裡一有工資,就盲目砸進高風險資產,將底層防線完全暴露在外,形成頭重腳輕的倒置結構:
- 股市博弈 ── 盲目跟風投資,試圖用剛需本金博取暴利
- 高額房貸 ── 盲目樂觀,將月供槓桿直接頂到收入極限
- 裸奔僥倖 ── 不配置基礎保險,對大病意外毫無安全邊際
終局代價:風浪一衝,資產瞬間爆倉歸零
正確的家庭治理財序
用制度代替人治,由下至上層層落鎖,建立一套能自動運轉、滴水不漏的理財金字塔系統:
- 第五層 ── 投機層(用閒錢博弈,虧了不影響家庭)
- 第四層 ── 增值層(讓錢生錢,利用閒錢搏擊增長)
- 第三層 ── 剛需層(專款專用,合約鎖定教育與養老)
- 第二層 ── 保障層(守住底線,用高槓桿建立財務防火牆)
- 第一層 ── 應急層(先活下來,死守6-12個月生命開支)
治理思維:先守住人與家的安全,再追求財的成長。從穩健到從容,步步為營,財富才能長長久久。
家庭治理的順序是:先活下來(應急),再守底線(保障),次鎖未來(剛需),後謀增長(增值),最後博弈(投機)。
順序對了,不論外界風雨多大,家庭內部都穩如磐石。
四、現實精算:不同收入階層的動態金字塔
賺多少錢,決定了你金字塔的體量;但處於什麼階層,決定了你每一層防線的厚度。
不同的收入階層,金字塔的體量和厚度完全不同。
每家不一樣,每個人的風險承受能力、時間精力也完全不同。
因此,具體的配置比例,必須與您的持牌理財經理進行專業的一對一財務需求評估。
理財金字塔的比例,從來不是僵化的公式,而是因人而異的防禦體系。
寫在最後
一個家庭的財務秩序,從來不是看你「當下能賺多少」,而是看你「把錢放在哪裡」。
- 應急層,讓你面對失業與意外停滯時,依然衣食無憂。
- 保障層,讓你在醫院的病床前,保住尊嚴與十年的積蓄。
- 剛需層,讓你在十五到二十年後,準時收到時間送來的豐厚禮物。
- 增值層,讓你的財富穿越經濟週期,安心長大。
- 投機層,讓你在可控的範圍內,博取超額回報。
五層各司其職,各就其位。這不叫記賬,這叫用制度為家庭架設一套能夠自動運轉的長治久安系統。
當你在晴天時把每一分收入放進正確的抽屜,家庭成員之間因為金錢產生的摩擦、怨氣和對未來的集體焦慮,自然就會被這份堅固的確定性安撫下來。
五層黃金理財金字塔,除了第一層應急金,其他所有理財需求,香港保險公司都有專業到位的產品匹配。如有需要,請諮詢你的私人財富管理夥伴。
| Joy Shen 資深財富架構師 十二年香港財富管理經驗 用保險工具和靈性文章,幫助家庭平息風浪 |