


家庭治理欄目 · 第三篇
副標題:你以為的安心,其實是沒有算清楚一筆賬
寫在前面
有客戶跟我說:
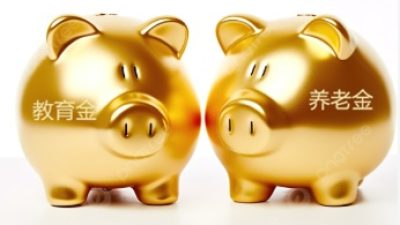
「我買個大病保險就夠了。孩子的教育金、養老金,我暫時不考慮。我更希望把錢留在自己手上,這樣寬裕一點,比較安心。」
這句話,我聽過很多次。
每次聽到,我都會問同一個問題:
究竟15年後要用的錢,是放在自己手上安心,還是放在保險公司更安心?
這篇文章,我想把這個問題講清楚。
我的答案是:放在自己手上,才是最大的風險。
你以為的安心,是沒有算清楚一筆賬
還有一類人,認為錢放在自己手上更安心,是因為她擔心:哪天需要用錢,手上的錢不夠。
這個擔心,聽起來很合理。但她沒有想清楚一筆賬:
| 用途 | 性質 | 時間 |
| 突發的意外 | 萬一 | 不確定,可能明天,可能永遠不來 |
| 途中的需要 | 萬一 | 不確定,隨時可能發生 |
| 教育金 | 剛需 | 一定會來 |
| 養老金 | 剛需 | 一定會來 |
突發的需要,是「萬一」。遠期的教育金和養老金,是「一定」。
把「萬一」的錢和「一定」的錢混在一起,放在自己手上,結果是什麼?
- 萬一發生,你把「一定」的錢挪去應急。
- 萬一沒發生,你覺得「一定」的錢還很多,繼續放著。
等著等著,孩子18歲要上大學了,你60歲要退休了。 那筆「一定」要用的錢,可能被挪用過、被市場波動過、被通脹侵蝕過。
不是她不夠聰明,是她沒有具備財務規劃的專業知識。所以她才有這樣的習慣——握住錢,不讓錢跑去保險公司。
這是可以理解的。但理解不等於正確。
證據一:恐慌贖回是人性本能
你說「把錢留在自己手上,比較安心」。但「安心」的前提是:你確定在需要的時候,這筆錢還在,而且夠用。
現實是,自己管理15年後的錢,最大的敵人不是市場,是你自己。
當市場大跌時,絕大多數人的本能反應是「先跑」。
基金經理最怕的不是市場跌,而是基民在最低點恐慌贖回——為了應對贖回,基金經理被迫在最低點割肉賣出股票。等市場反彈時,因為倉位已經砍掉,反攻能力大打折扣。
你每一次恐慌之下的贖回,都在親手削弱自己帳戶的反攻能力。
15年後孩子要上大學,15年後你要退休。如果那一年剛好是市場低谷,你怎麼辦?
- 等? 孩子不能等,退休不能等。
- 割肉? 虧掉的部分,誰來補?
放在自己手上的「安心」,本質上是對自己自律能力和市場判斷能力的過度自信。而這種自信,在真實的市場波動面前,往往不堪一擊。
證據二:你確定15年後,這筆錢真的還在「自己手上」嗎?
「自己手上」聽起來很安全。但「自己手上」意味著:這筆錢沒有鎖定期,沒有專款專用,沒有法律隔離。
它會面臨什麼?
第一,被挪用的風險。
換車、裝修、親戚借錢、一次看起來很好的投資機會……每一個「正當理由」,都可能讓這筆錢提前離場。你今年覺得「這筆錢不能動」,明年遇到一個機會,可能就動了。
「自己手上」的錢,最大的特點就是「隨時可以動」,而「隨時可以動」本身就是最大的風險。
第二,法律風險。
如果生意失敗、債務糾紛、婚姻變故,放在自己名下的資產,沒有任何防火牆。它可能被凍結、被分割、被追償。
而放在保險公司保單裡的錢,通過正確的架構設計,可以在法律上實現隔離。
第三,通脹的慢性蠶食。
錢死死放在銀行,購買力被通脹逐年蠶食。
在專業財務規劃中,教育金和養老金這類剛性支出,通常被歸入「保本升值的錢」帳戶,佔比約40%,要求本金安全、收益穩定。
而「生錢的錢」只佔約30%,是用較高風險博取較高收益的部分。
教育金和養老金有確定的時間點,但投資沒有確定的時間點。把這兩筆錢放在「生錢」的帳戶裡,是在用一個不確定的時間,去賭一個不確定的收益。
證據三:保險的「不靈活」,恰恰是最大的「安心」
你覺得錢放保險公司「不靈活」。但你想過沒有:正是這種「不靈活」,在保護你。
一份儲蓄分紅保單,前期退保有損失。這個設計看起來是「懲罰」,實際上是一道強制儲蓄的閘門。
- 它讓你在衝動消費前多了一道心理門檻:「退了不划算,算了。」
- 它讓你在市場暴跌時多了一層緩衝:「我不需要現在割肉,保單還在那裡。」
- 它讓你在親戚借錢時多了一個理由:「那筆錢在保單裡,取不出來。」
真正的安心,不是「我想用隨時能用」,而是「我需要用的時候,它一定在」。
證據四:15年的複利,需要的是「時間」,不是「操作」
教育金和養老金的本质,是用時間換空間。
複利的數學規律是:終值 = 本金 ×(1 + 回報率)^時間
- 時間越長,指數效應越明顯。
- 金額再大,也改變不了複利的基本規律。
- 時間不夠,複利就起不來。
- 這不是保險公司的規定,是數學本身的規律。
一個普通人,靠個人力量在15年裡持續投資、持續盈利、持續不犯錯——這個成功率有多高?
- 高成長新創公司約90%會失敗。
- 大多數普通投資者買賣股票、基金,長期來看很難持續跑贏市場。
- 穩定的投資回報背後,都是前期無數的時間和巨額的本金虧損換來的教訓。
投資獲利本身是一個長期的過程,不是一時半會能產出現金流的。 需要錢時再想靠投資創造收入,本質上是在「賭博」。
一張表說清楚
| 維度 | 放在自己手上 | 放在保險公司 |
| 會不會被挪用 | 隨時可能,每一個「正當理由」都能動它 | 前期退保有損失,強制留住 |
| 市場暴跌時 | 可能恐慌贖回,割在最低點 | 不需要操作,保單按合同執行 |
| 法律隔離 | 可能被債務、婚姻、官司拿走 | 正確架構下,法律隔離 |
| 通脹侵蝕 | 銀行利率跑不過通脹 | 儲蓄分紅險複利增長,對抗購買力縮水 |
| 15年後是否確定 | 不確定,取決於你15年的操作 | 合同鎖定,確定增長 |
| 心理負擔 | 每天看盤,漲了高興跌了焦慮 | 存進去就安心,不需要操心 |
寫在最後
你說「把錢留在自己手上,比較安心」。
但「安心」有兩種:
- 一種是你以為的安心:錢在手裡,想用就用。
- 另一種是真正的安心:15年後需要用錢時,它一定在,而且夠用。
第一種安心,是幻覺。第二種安心,才是確定性。
15年後要用的錢,放在自己手上,是最大的風險。
不是因為你不夠聰明,是因為人性經不起考驗,時間不等人,市場不配合你的時間表。
保險鎖住的不是收益,是專款專用,是確定性。
如果你正在思考家庭財務的秩序,歡迎你去「家庭治理」欄目,那裡有更多關於破口、金字塔、被動資產和傳承架構的文章。
| Joy Shen 資深財富架構師 十二年香港財富管理經驗 用保險工具和靈性文章,幫助家庭平息風浪 |